
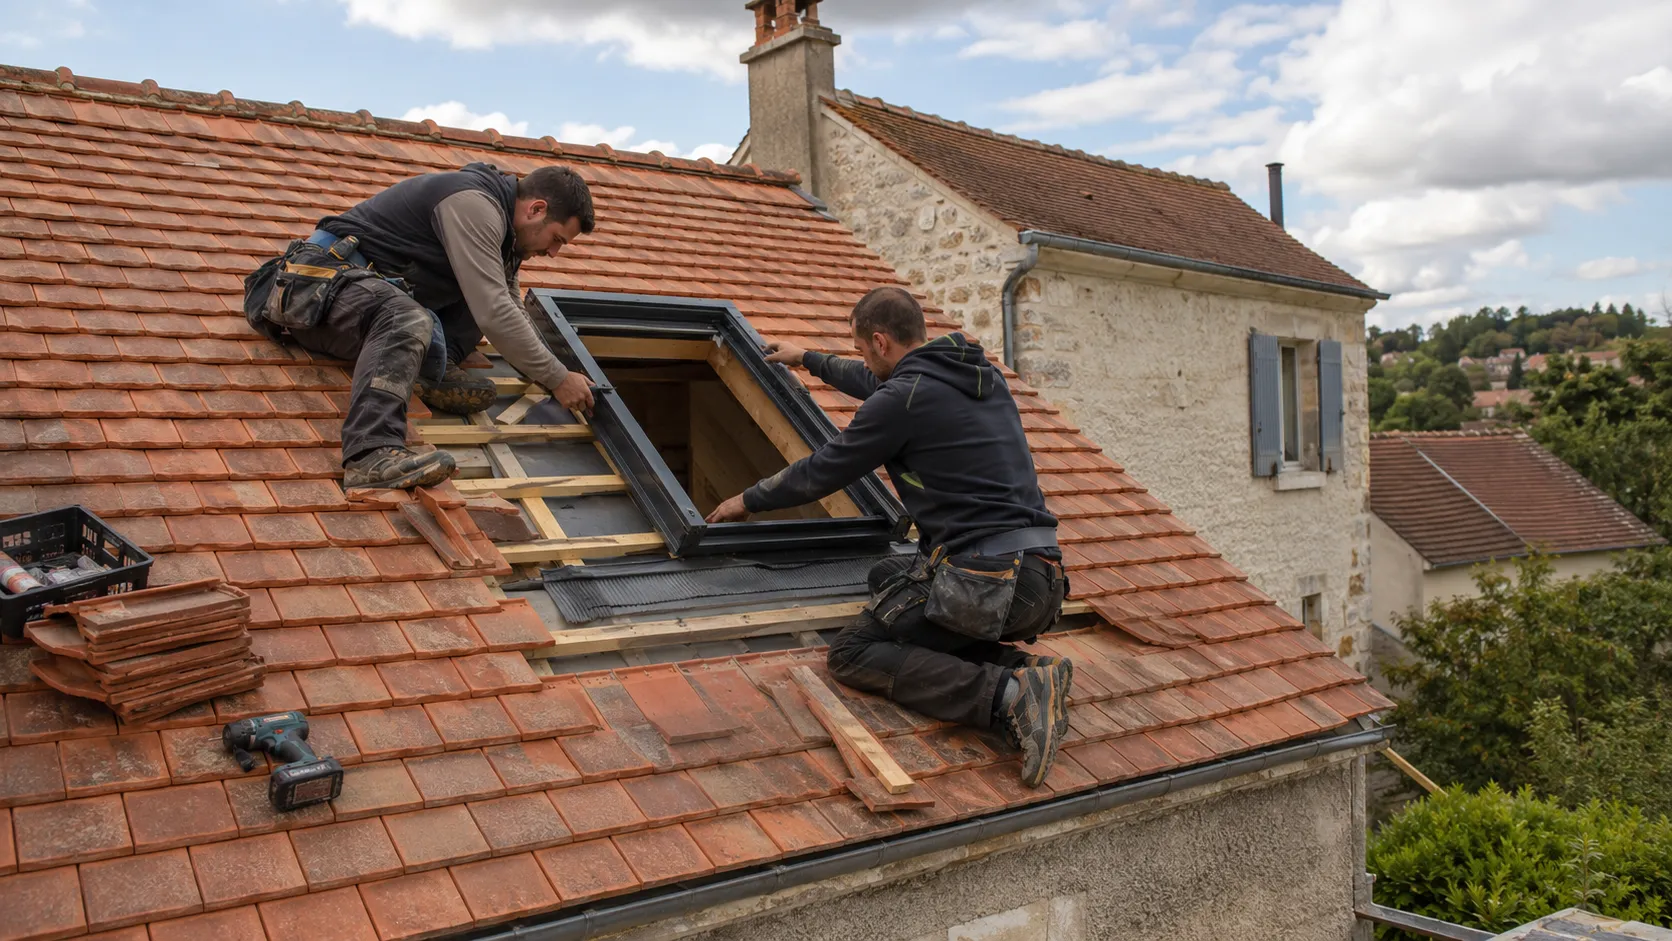
Le vent a arraché des tuiles. La grêle a criblé votre toiture. Une infiltration est apparue après les dernières fortes pluies. Votre première réaction est souvent un mélange de stress et d’urgence — et c’est compréhensible. Un sinistre sur une toiture est une situation qui demande à la fois des gestes rapides pour limiter les dégâts, et une méthode claire pour gérer l’assurance et les réparations.
Dans ce guide, Apexium vous accompagne étape par étape : ce qu’il faut faire dans les premières heures, comment évaluer les dégâts, quelles démarches effectuer auprès de votre assurance, et comment nous intervenons pour remettre votre toiture en état dans les meilleurs délais.
Sommaire
- Les 6 gestes immédiats après un sinistre sur votre toiture
- Tempête, grêle ou dégât des eaux : quelles différences pour l’assurance ?
- Comment évaluer l’étendue des dégâts sur votre toiture
- Les démarches assurance : délais, documents, expert
- Tableau des situations de sinistre et niveaux d’urgence
- Comment Apexium intervient après un sinistre en Aisne, Oise et Seine-et-Marne
- FAQ : vos questions sur la toiture après sinistre
Les 6 gestes immédiats après un sinistre sur votre toiture
Les premières heures après un sinistre sont décisives. Voici les 6 gestes à effectuer dans l’ordre pour limiter les dégâts et protéger vos droits.
- 1. Sécurisez l’intérieur : protégez les meubles et le sol avec des bâches, placez des récipients sous les gouttes actives. Si l’eau atteint des équipements électriques, coupez le disjoncteur de la zone.
- 2. Ne montez pas sur la toiture : après une tempête ou une chute de grêle, la toiture peut être glissante, instable ou présenter des éléments mobiles dangereux. Laissez cette évaluation aux professionnels équipés.
- 3. Photographiez tout : les dégâts intérieurs (plafond, murs, mobilier), les dégâts extérieurs visibles depuis le sol, et la date/heure si possible. Ces photos sont essentielles pour l’assurance.
- 4. Notez les conditions météo : relevez le nom de la tempête si elle a été nommée, les alertes météo officielles (Météo-France), et toute information sur la violence des intempéries. Ces éléments renforcent votre dossier sinistre.
- 5. Déclarez le sinistre à votre assureur : vous disposez de 5 jours ouvrés à compter de la constatation des dégâts pour déclarer à votre assurance habitation. Ne laissez pas passer ce délai.
- 6. Appelez Apexium : nous intervenons en urgence pour poser une bâche de protection et réaliser une première évaluation des dégâts. Ce rapport peut servir de pièce jointe à votre déclaration de sinistre.
⚠️ Ne tentez jamais de réparer ou d’accéder à votre toiture sans équipement de sécurité professionnel après un sinistre. Les toitures endommagées présentent des risques de chute significatifs.
Tempête, grêle ou dégât des eaux : quelles différences pour l’assurance ?
Le type de sinistre conditionne les garanties mobilisables et les procédures à suivre. Voici les 3 situations les plus courantes et ce qu’elles impliquent.
Dégâts de tempête
La garantie tempête est incluse dans la quasi-totalité des contrats multirisques habitation. Elle couvre les dommages causés par des vents supérieurs à 100 km/h ou par une action anormale du vent selon les définitions contractuelles. Les tuiles arrachées, les éléments de couverture déplacés et les dégâts d’infiltration qui en résultent sont généralement pris en charge. Point important : la tempête doit avoir touché plusieurs bâtiments dans le voisinage ou avoir fait l’objet d’une alerte météo officielle.
Dégâts de grêle
La garantie grêle est souvent incluse dans la garantie tempête, ou constitue une garantie annexe dans les contrats plus complets. Les impacts de grêle fragilisent les tuiles et peuvent créer des microfissures invisibles à l’œil nu qui engendrent des infiltrations différées — parfois plusieurs semaines après l’épisode. Faites inspecter votre toiture après chaque épisode de grêle significatif, même si aucun dommage visible n’est apparent depuis le sol.
Dégâts des eaux
Le dégât des eaux couvre les dommages causés par l’infiltration d’eau consécutive à un sinistre externe (toiture endommagée par un événement climatique) ou par une cause accidentelle (rupture de canalisation). Il ne couvre pas les infiltrations liées à un défaut d’entretien de la toiture — ce qui souligne une fois de plus l’importance de l’entretien préventif régulier.
Comment évaluer l’étendue des dégâts sur votre toiture
Avant l’arrivée du couvreur ou de l’expert mandaté par l’assurance, vous pouvez réaliser une évaluation préliminaire depuis le sol et de l’intérieur — sans jamais monter sur la toiture.
Depuis le sol
- Tuiles déplacées, cassées ou manquantes visibles depuis le sol ou depuis une fenêtre
- Faîtière ou arêtiers déplacés, chéneaux arrachés ou déformés
- Débris sur le toit (branches, fragments de tuiles, objets divers)
- Gouttières décrochées ou déformées
Depuis les combles
- Traces d’humidité ou gouttes actives sur les liteaux ou la charpente
- Lumière visible à travers la couverture (signe de tuile manquante ou déplacée)
- Odeur de moisi ou d’humidité dans les combles
Ces observations permettent à Apexium d’arriver au chantier avec une idée précise du type d’intervention nécessaire — et d’anticiper le matériau à commander si une réparation urgente s’impose.
Les démarches assurance : délais, documents et expert
Voici les étapes clés pour gérer correctement votre sinistre toiture auprès de votre assureur.
- Étape 1 — Déclaration dans les 5 jours ouvrés : par écrit (lettre recommandée ou espace client en ligne). Décrivez précisément les dommages, la date de constatation et les conditions météo.
- Étape 2 — Transmission des photos : joignez l’ensemble des photos réalisées immédiatement après le sinistre. Plus la documentation est complète, plus le traitement est rapide.
- Étape 3 — Demande de rapport Apexium : un rapport d’intervention professionnel avec photos et description technique des dégâts appuie considérablement votre dossier.
- Étape 4 — Passage de l’expert mandaté : l’assureur peut mandater un expert indépendant pour évaluer les dégâts. Ne réalisez pas de réparations définitives avant son passage — sauf pour les mesures d’urgence (bâche, protection des biens intérieurs).
- Étape 5 — Acceptation de l’offre d’indemnisation : vérifiez que l’offre couvre bien l’ensemble des dégâts identifiés, y compris les dommages intérieurs consécutifs.
Pour les dégâts liés à une absence d’entretien (toiture végétalisée, tuiles vieillissantes non surveillées), l’assurance peut refuser la prise en charge. C’est pourquoi un entretien préventif régulier est aussi une protection de vos droits à l’indemnisation. Consultez notre guide sur le démoussage préventif.
Tableau des situations de sinistre et niveaux d’urgence
| Situation | Niveau d’urgence | Action immédiate recommandée |
| Quelques tuiles déplacées, pas d’infiltration | Modéré | Photographier + appeler Apexium sous 48 h |
| Faîtière ou arêtier déplacé | Modéré | Photographier + déclarer assurance + Apexium sous 48 h |
| Infiltration active après tempête | Élevé | Bâche intérieure + Apexium en urgence + déclaration sinistre |
| Plusieurs m² de tuiles manquantes | Critique | Bâche extérieure par Apexium + déclaration immédiate |
| Charpente exposée ou effondrée partiellement | Critique — urgence | Évacuer les combles + Apexium immédiatement + assurance |
| Dégât des eaux actif sur plafond ou murs | Élevé | Couper électricité zone + Apexium urgent + déclaration |
| Impacts de grêle sans dommage visible | Préventif | Diagnostic Apexium sous 15 jours — fissures invisibles possibles |
Comment Apexium intervient après un sinistre en Aisne, Oise et Seine-et-Marne
Apexium est présent sur les trois départements et intervient rapidement après un sinistre climatique. Notre protocole d’intervention d’urgence est le suivant.
- Contact immédiat par téléphone : nous évaluons la situation à distance et qualifions le niveau d’urgence.
- Intervention sous 24 à 48 h : selon l’urgence, une équipe se déplace pour une évaluation terrain complète et, si nécessaire, la pose d’une bâche étanche.
- Rapport d’expertise détaillé : photos avant/après, description technique des dégâts, estimation du coût de remise en état. Ce document peut être transmis directement à votre assureur.
- Devis de réparation ou rénovation : selon l’étendue des dégâts, nous vous proposons soit une réparation ciblée, soit une réfection partielle ou complète.
- Coordination avec l’expert assurance : sur demande, nous pouvons être présents lors du passage de l’expert mandaté par votre assurance pour défendre techniquement l’état des dégâts.
Nous intervenons à Soissons, Château-Thierry, Compiègne, Meaux et sur l’ensemble de nos zones. Consultez notre page réparation toiture pour les détails de nos interventions.
FAQ — Toiture après sinistre
Ma toiture a été endommagée par une tempête : suis-je obligé de déclarer le sinistre ?
Non, vous n’êtes pas légalement obligé de déclarer — mais c’est fortement recommandé si les dégâts sont significatifs. Ne pas déclarer signifie prendre en charge l’intégralité des réparations. La déclaration est gratuite, sans impact garanti sur votre prime (variable selon les contrats), et ouvre droit à l’indemnisation. La seule raison de ne pas déclarer est si les dégâts sont mineurs et inférieurs à votre franchise.
Peut-on faire une réparation provisoire avant le passage de l’expert assurance ?
Oui — les réparations d’urgence pour stopper l’infiltration (pose de bâche, obturation provisoire) sont non seulement autorisées mais recommandées. Elles protègent le bien et limitent les dégâts aggravés. En revanche, aucune réparation définitive ne doit être réalisée avant le passage de l’expert, au risque de compliquer l’évaluation des dégâts initiaux.
La grêle a abîmé mes velux : est-ce pris en charge ?
Les velux et fenêtres de toit sont en général couverts par la garantie bris de glace ou la garantie tempête/grêle selon les contrats. Vérifiez les clauses de votre contrat MRH. Apexium intervient pour le remplacement des velux endommagés — voir notre page pose et remplacement de velux.
Ma toiture n’est pas entretenue : l’assurance va-t-elle refuser ?
L’assurance peut invoquer un défaut d’entretien pour limiter ou refuser l’indemnisation si elle établit que les dégâts ont été aggravés par la vétusté ou le manque d’entretien. C’est l’un des arguments les plus fréquents des assureurs pour minorer les indemnisations. Un entretien documenté (factures de démoussage, rapports d’intervention) constitue la meilleure protection contre ce risque.
Apexium peut-il chiffrer les dégâts pour mon assurance ?
Oui. Apexium établit un rapport technique détaillé avec photos, description des dégâts et estimation du coût de remise en état. Ce document est généralement accepté par les assureurs comme base d’évaluation. Il n’a pas la valeur d’un rapport d’expert mandaté par l’assurance, mais il appuie solidement votre dossier.
Conclusion : après un sinistre, réagir vite et méthodiquement
Un sinistre sur votre toiture n’est jamais une bonne nouvelle — mais une réaction rapide et organisée en limite considérablement les conséquences. Photographier, protéger l’intérieur, déclarer dans les délais, ne pas réparer définitivement avant l’expert : ces quatre réflexes font toute la différence.
Apexium est votre expert local en couverture d’urgence en Aisne, en Oise et en Seine-et-Marne. Diagnostic rapide, rapport technique, bâche provisoire et réparation dans les meilleurs délais.
👉 Sinistre sur votre toiture ? Appelez Apexium maintenant. Intervention sous 24 à 48 h.
